Riforma fiscale, Leo annuncia il Codice tributario: in Consiglio dei ministri entro ottobre
Viceministro Leo: otto Testi unici e un Codice entro ottobre, digitalizzazione per collegare norme; Testi unici dal 1° gennaio 2027.
 Redazione
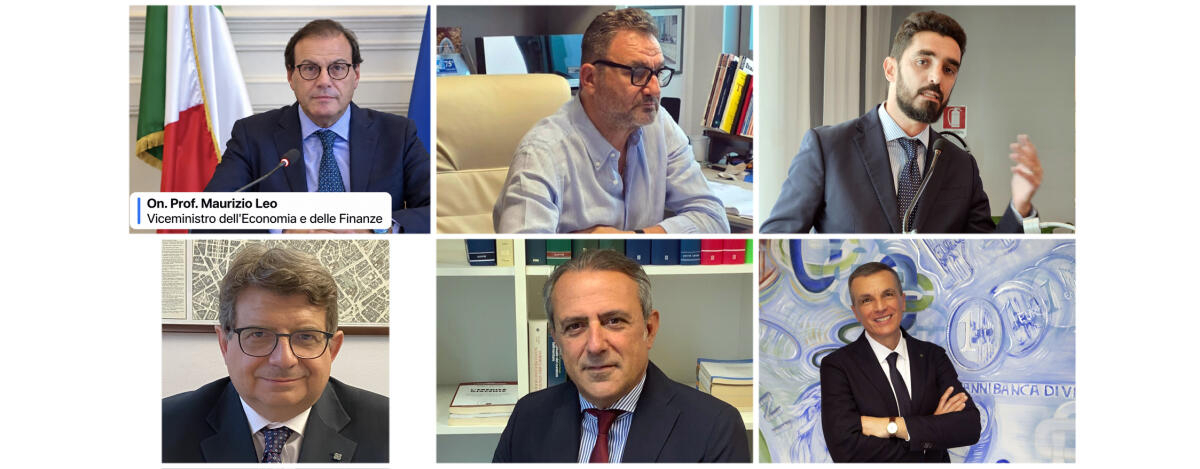
NAPOLI — Il viceministro dell'Economia e delle Finanze, Maurizio Leo, ha annunciato al forum Cnpr dedicato a "Il nuovo Fisco 2027" che il Codice tributario sarà portato in Consiglio dei ministri entro ottobre. La riforma, finanziata con 4 miliardi di euro, riunisce oltre 400 interventi normativi in otto Testi unici e mira ad uniformare la disciplina delle imposte sui redditi, inclusi regimi speciali e forfettari. Per agevolare la transizione il Dipartimento delle Finanze predisporrà un programma digitale in grado di collegare automaticamente i riferimenti normativi precedenti alle nuove disposizioni; l'Amministrazione dispone inoltre di grandi archivi dati, tra cui 1 miliardo di informazioni per le dichiarazioni precompilate, 5 miliardi relative agli Isa e oltre 2 miliardi dalla fatturazione elettronica.
Il viceministro ha sottolineato il passaggio verso un rapporto collaborativo tra Fisco e contribuente. Il contenzioso tributario rappresenta oggi il 50% di quello civile in Cassazione, ma nel primo semestre del 2026 i ricorsi sono diminuiti del 17%. Tra gli strumenti evidenziati figura il concordato preventivo biennale, con esonero dal visto di conformità, riduzione di due anni dei termini di accertamento, esclusione degli interessi sulle rate e introduzione del ravvedimento speciale. Il Governo è intervenuto anche su tax control framework, rateizzazioni, riscossione e sulle sanzioni, con una riduzione fino al 70% per sostenere professionisti, imprese e contribuenti.
Tempistiche e ambiti della riforma
Secondo gli esponenti della Fondazione Centro Studi Commercialisti il percorso è ambizioso e strutturale: l'obiettivo è superare la stratificazione normativa che da decenni complica l'applicazione delle regole fiscali. Andrea Bongi ha definito l'intervento come il tentativo più importante degli ultimi quarant'anni di passare da una legislazione "a strati" a una disciplina organica. I Testi unici copriranno, tra gli altri ambiti, sanzioni tributarie amministrative e penali, tributi erariali minori, giustizia tributaria, versamenti e riscossione, registro e tributi indiretti, Iva, imposte sui redditi e adempimenti e accertamento. È prevista una fase transitoria durante la quale le vecchie e le nuove disposizioni coesisteranno fino alla prescrizione delle attività di controllo relative al periodo d'imposta 2026.
Le reazioni dei professionisti hanno messo in luce impatti operativi e la necessità di adeguamento. Antonio Canu ha parlato di una professione in grande fermento e ha ricordato che i Testi unici entreranno in vigore il 1° gennaio 2027, rendendo l'aggiornamento una scelta di responsabilità per studi e operatori.
Giuliano Mandolesi (Odcec Roma) ha evidenziato che il Testo unico delle imposte sui redditi riunisce in un unico corpus discipline finora disperse: regime forfettario, cedolare secca, locazioni brevi, plusvalenze immobiliari e rideterminazioni del valore dei terreni. Per gli operatori sarà essenziale individuare la nuova collocazione delle norme e ricostruire i collegamenti con la disciplina ordinaria.
Emanuele Pisati (Odcec Milano) ha segnalato le ricadute sull'Iva: i principi sostanziali rimarranno, ma verrà modificato il sistema dei riferimenti normativi quotidiani. Studi e imprese dovranno aggiornare software, archivi, codici, automatismi contabili, descrizioni delle fatture e procedure interne.
Sul versante sanzionatorio Fabrizio Giovanni Poggiani (Odcec Pistoia) ha ricordato il principio di proporzionalità introdotto dal decreto legislativo 87/2024, con riduzioni delle penalità e la possibilità, nei casi di manifesta sproporzione, di un ulteriore abbattimento fino a un quarto. Il cumulo giuridico è esteso al ravvedimento operoso, con alcune esclusioni su omessi versamenti e indebite compensazioni.
Alessandro Pratesi (Odcec Pistoia) ha descritto l'accertamento in evoluzione verso un modello basato sulla collaborazione: il concordato preventivo biennale permette ai soggetti Isa di aderire alla proposta dell'Agenzia delle Entrate per due periodi d'imposta, offrendo maggiore prevedibilità al contribuente e consentendo al Fisco di concentrare i controlli sulle posizioni più rischiose.
Mario Chiappuella (Odcec Massa Carrara) ha sottolineato gli interventi su Ires, Irpef, reddito d'impresa e contraddittorio preventivo, auspicando che la riforma favorisca una più equa distribuzione della ricchezza e una riduzione concreta degli adempimenti.
Paolo Longoni, nelle conclusioni dei lavori, ha indicato tra gli aspetti positivi il riordino normativo, il software ministeriale pensato per guidare il passaggio e la stabilizzazione dell'Irpef su tre scaglioni, favorevole ai redditi medi. Rimane però aperto il nodo cruciale della semplificazione degli adempimenti, considerata decisiva per valutare l'efficacia reale della riforma.
L'entrata in vigore dei Testi unici e la successiva approvazione del Codice tributario segnano una fase di forte innovazione normativa e operativa. Nel breve periodo si profila una significativa attività di adeguamento informatico, formazione dei professionisti e gestione della coesistenza normativa, con il rischio di complessità transitorie che richiederanno attenzione pratica da parte di imprese e consulenti.
Fact Check
Prima della pubblicazione, la redazione ha verificato e consultato le fonti elencate di seguito per garantire l'accuratezza delle informazioni riportate.
Fonte:
Verificato il: 05 ottobre 2026